
A股业绩牛还有没有 盈利驱动的结构性牛市浮现
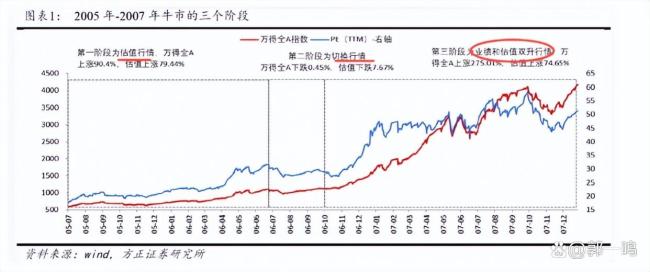
自924行情启动以来,A股经历了一轮典型的“估值牛—回调消化—等待盈利接力”的过程。回顾2005至2007年的牛市,方正证券的研究显示,第一阶段估值扩张贡献了指数涨幅的近八成,企业利润几乎没有变化;随后经历一个季度的回撤消化,直到2006年全部A股净利润增长31%,2007年进一步攀升至61%,才真正走出由盈利驱动的戴维斯双击。2019至2021年也遵循这一节奏:估值先行走完,调整过后,新能源与半导体等赛道以极强的盈利兑现,将盈利顶推至估值顶之上。估值是快变量,盈利是慢变量,两者之间的时间差决定了业绩牛从不诞生于行情顶端,而是在回撤尾声逐步成型。
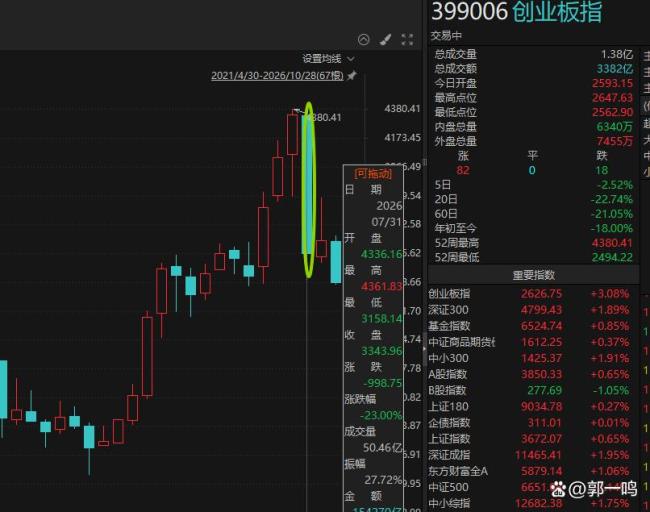
7月以来的重挫正是这一时间差的集中释放。创业板指月内下跌11.32%,创下924行情以来最大月度跌幅,科创综指同期跌超10%;7月17日当周,科创综指周跌幅高达17.46%,四大指数均创年内最大周跌幅。表面看是海外半导体调整与地缘扰动的共振,但核心是上半年科技行情“高估值、高拥挤、高杠杆”的集中出清:融资余额从7月初约3.1万亿元的阶段高点快速回落,短短两周余减少约2600亿元。产业基本面并未在这一过程中发生塌方,调整的性质更接近估值消化与筹码交换,而非业绩逻辑的证伪。
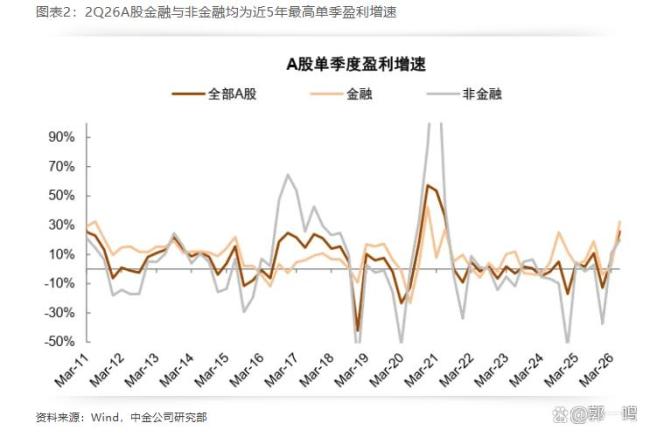
股价重挫的同时,盈利端信号持续增强。根据国泰海通10月27日跟踪,2026年三季报含预告口径下,全A同比增速达到+29.3%,两非同比+27.9%;创业板预喜率高达90.7%,PCB、半导体、光模块、存储等本轮领涨的科技赛道成为预增主力,长鑫科技前三季度净利润同比增长逾25倍,生益科技、沪电股份等龙头净利润翻倍以上增长。上半年全A归母净利润同比增长16%,二季度单季增速进一步升至25%,利润端修复力度持续强于收入端。硬科技正在从“产业叙事”转向“报表兑现”,这是业绩牛赖以成立的基础条件。
业绩牛能否从条件变为现实,还取决于估值端留出多大的兑现空间。截至10月23日当周,全A PE(TTM)约19.73倍,处于2010年以来65%分位,整体不算极端便宜;然而创业板指PE已回落至22.9倍,处于十年4.7%分位,接近2024年“924”极端低位,沪深300前向市盈率仅11.9倍,低于十年均值。这意味着,经过7月以来的重挫,此前最拥挤的成长板块估值泡沫已被大幅压缩,而大盘蓝筹的估值本身就在低位,市场结构上已经为“用盈利承接估值”腾出了必要空间。瑞银将2026年全A盈利增速预测由8%上调至11%,申万宏源此前预测全A两非归母净利润增速可达12%—12.7%,盈利修复的方向正在形成共识。